




SWP for Home Loan EMI: राज ने कैश में खरीदा फ्लैट, पंकज ने कहा- नहीं, फिर इस तरीके से 20 साल में 2 करोड़ रुपये कमा डाले
Buy Flat with SIP SWP: पंकज ने पूरे महीने की EMI (₹33,458) निकाली, फिर भी उसका मूलधन घटने के बजाय ₹6,542 से बढ़ गया, क्योंकि फंड की कमाई निकाली गई रकम से ज्यादा थी.
Advertisement
X


अमित कुमार दुबे
- नई दिल्ली,
- 25 सितंबर 2026,
- (अपडेटेड 25 सितंबर 2026, 1:38 PM IST)
फ्लैट कैश देकर खरीदना चाहिए या फिर होम लोन एक बेहतरीन विकल्प है. इसे समझने के लिए राज और पंकज नाम के दो दोस्तों का उदाहरण देखते हैं, जिन्होंने 50 लाख रुपये का फ्लैट खरीदने का फैसला किया. दोनों के पास 50-50 लाख रुपये का बैंक बैलेंस था. लेकिन दोनों के फैसलों ने 20 साल के बाद उनकी आर्थिक स्थिति में 2 करोड़ रुपये से भी बड़ा का अंतर पैदा कर दिया.
दरअसल, राज ने फैसला किया कि उसके पास 50 लाख रुपये है, वो पूरा पेमेंट करके फ्लैट खरीदेगा. जबकि पंकज के पास भी 50 लाख रुपये थे. लेकिन उन्होंने 10 लाख रुपये डाउन पेमेंट कर 40 लाख होम लोन लेने का फैसला किया, जो कि 8 फीसदी सालाना ब्याज पर मिल गया. बाकी बचे 40 लाख रुपये पंकज ने 20 साल के लिए म्यूचुअल फंड में SIP कर दिया, और SWP प्रोसेस से होम लोन की EMI चुकाने लगे.
राज ने पुरानी सोच पर अमल करते हुए अपने 50 लाख रुपये एक बार में पेमेंट कर खरीद लिए. राज के पास अपना फ्लैट था और उस पर 1 रुपये का भी कर्ज नहीं था. लेकिन उसका पूरा कैश 50 लाख रुपये खत्म हो गया.
सम्बंधित ख़बरें
पंकज की स्मार्ट स्ट्रैटेजी (होम लोन और SWP का मास्टरस्ट्रोक)
पंकज ने पूरा पैसा एक बार में देने के बजाय वित्तीय समझदारी का सहारा लिया. उसने 50 लाख रुपये में से सिर्फ 10 लाख रुपये का डाउन पेमेंट किया और बाकी 40 लाख रुपये का होम लोन 8% की सालाना ब्याज दर पर 20 साल के लिए ले लिया. जिसकी हर महीने की EMI 33,458 रुपये बनी. इसके बाद पंकज ने बचे हुए 40 लाख रुपये कैश को म्यूचुअल फंड में एकमुश्त इन्वेस्ट कर दिया, जहां उसे औसतन 12% का सालाना रिटर्न मिला.
Advertisement
इसके अलावा पंकज ने स्मार्ट तरीके से अपने म्यूचुअल फंड से SWP (Systematic Withdrawal Plan) शुरू किया, जिससे हर महीने 33,458 रुपये अपने आप निकलकर बैंक की EMI में जमा होने लगे.
20 साल बाद का असली खेल
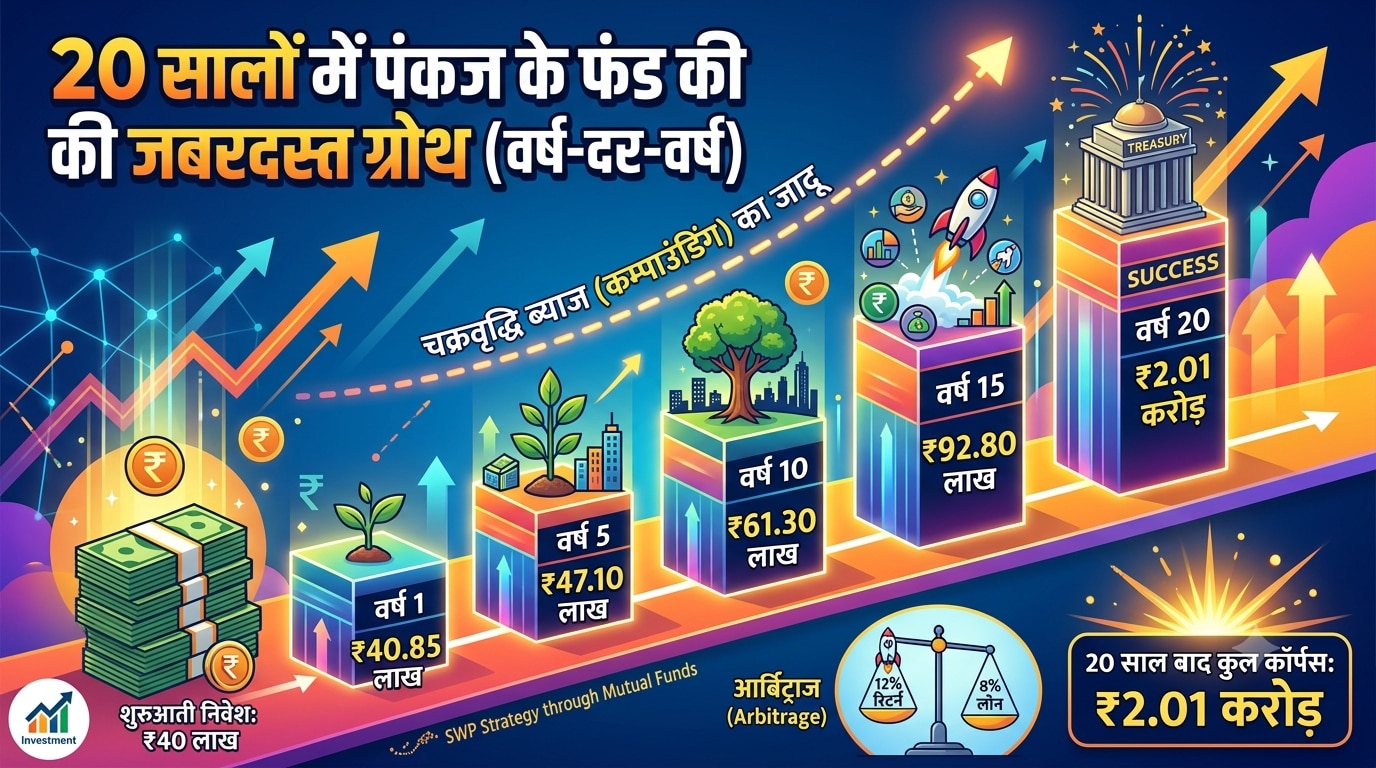
20 साल के दौरान पंकज के म्यूचुअल फंड ने 12% की दर से रिटर्न दिया, जबकि लोन का ब्याज 8% था. पंकज ने 20 साल में म्यूचुअल फंड से निकालकर कुल 80.3 लाख रुपये बैंक को EMI के रूप में दे दिए. चूंकि म्यूचुअल फंड का रिटर्न (12%) बैंक के ब्याज (8%) से 4% अधिक था, इसलिए पंकज का मूलधन घटने के बजाय लगातार बढ़ता रहा.
पंकज कैसे बना ₹2 करोड़ का मालिक?
20 साल बाद राज और पंकज दोनों के पास अपने-अपने फ्लैट का पूरा मालिकाना हक है. दोनों के घर की कीमत करीब तिगुनी हो गई. लेकिन सही जगह पैसा लगाने की वजह से पंकज के पास फ्लैट के अलावा 2 करोड़ रुपये का भारी-भरकम कैश फंड भी बनकर तैयार हो गया, जबकि राज के पास केवल फ्लैट ही रहा. आम धारणा यह कहती है कि कर्ज से बचो और पूरा पैसा देकर निश्चिंत हो जाओ. लेकिन मॉडर्न फाइनेंस का गणित कुछ और ही कहानी बयां करता है.
पंकज को 20 साल बाद करीब 2.01 करोड़ रुपये की रकम कैसे मिलेगी, इसे समझने के लिए हमें म्यूचुअल फंड के कम्पाउंडिंग और SWP के गणित को करीब से देखना होगा. यह पूरा गणित इस बात पर निर्भर करता है कि पंकज के निवेश पर मिलने वाला सालाना रिटर्न 12 फीसदी उसके होम लोन के ब्याज 8 फीसदी से अधिक है.
Advertisement
म्यूचुअल फंड में एकमुश्त जमा: 40 लाख रुपये
अनुमानित सालाना रिटर्न: 12%
हर महीने SWP से निकाली जाने वाली रकम: ₹33,458 (जो सीधे होम लोन की EMI में चली जाती है)
पंकज ने 20 साल में कुल कितना निकाला?
₹33,458 × 240 महीने= ₹80,29,920 रुपये (करीब 80.3 लाख रुपये)
20 साल के बाद म्यूचुअल फंड में कितना बचा?
40 लाख रुपये का शुरुआती निवेश + कम्पाउंडिंग मुनाफा - 80.3 लाख रुपये की निकासी = लगभग 2.01 करोड़ रुपये
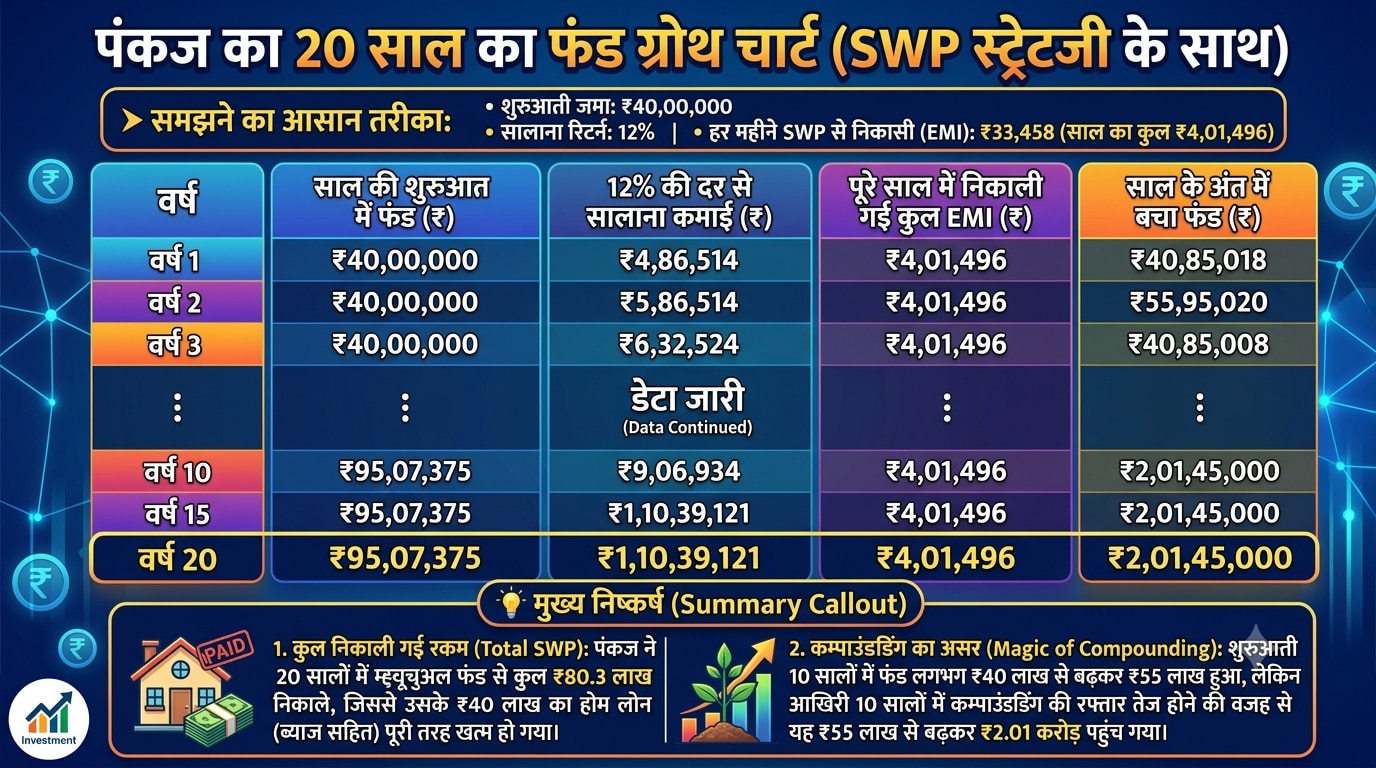
बता दें, पंकज ने 20 सालों में म्यूचुअल फंड से कुल ₹80.3 लाख निकाले, जिससे उसके ₹40 लाख का होम लोन पूरी तरह खत्म हो गया. शुरुआती 10 सालों में फंड लगभग ₹40 लाख से बढ़कर ₹55 लाख हुआ, लेकिन आखिरी 10 वर्षों में कम्पाउंडिंग की रफ्तार तेज होने की वजह से यह ₹55 लाख से बढ़कर ₹2.01 करोड़ पहुंच गया.
---- समाप्त ----


