


SSY for Girl Child: आप ₹15 लाख जमा करेंगे, बेटी को मिलेंगे ₹48 लाख! धांसू है ये सरकारी स्कीम
SSY Maturity Fund Calculation: बेटी के भविष्य के लिए सुकन्या समृद्धि योजना में हर साल 1 लाख रुपये जमा करना लंबी अवधि में बड़ा फंड तैयार करने का विकल्प हो सकता है. 15 साल तक कुल 15 लाख रुपये निवेश करने के बाद अगले 6 साल तक बिना नया पैसा जमा किए भी ब्याज मिलता रहेगा.
Advertisement
X


आजतक बिजनेस डेस्क
- नई दिल्ली,
- 13 नवंबर 2026,
- (अपडेटेड 13 नवंबर 2026, 6:41 AM IST)

बेटी की पढ़ाई से लेकर शादी तक के खर्चों की चिंता हर माता-पिता को रहती है. ऐसे में अगर आप बेटी के नाम पर लंबी अवधि के लिए बचत करना चाहते हैं, तो सरकार की सुकन्या समृद्धि योजना (Sukanya Samriddhi Yojana- SSY) एक विकल्प हो सकती है. इस स्कीम की खासियत यह है कि इसमें आपको सिर्फ 15 साल तक पैसा जमा करना होता है, जबकि खाता 21 साल बाद मैच्योर होता है. यानी 15 साल निवेश करने के बाद भी अगले 6 साल तक जमा रकम पर ब्याज मिलता रहता है.
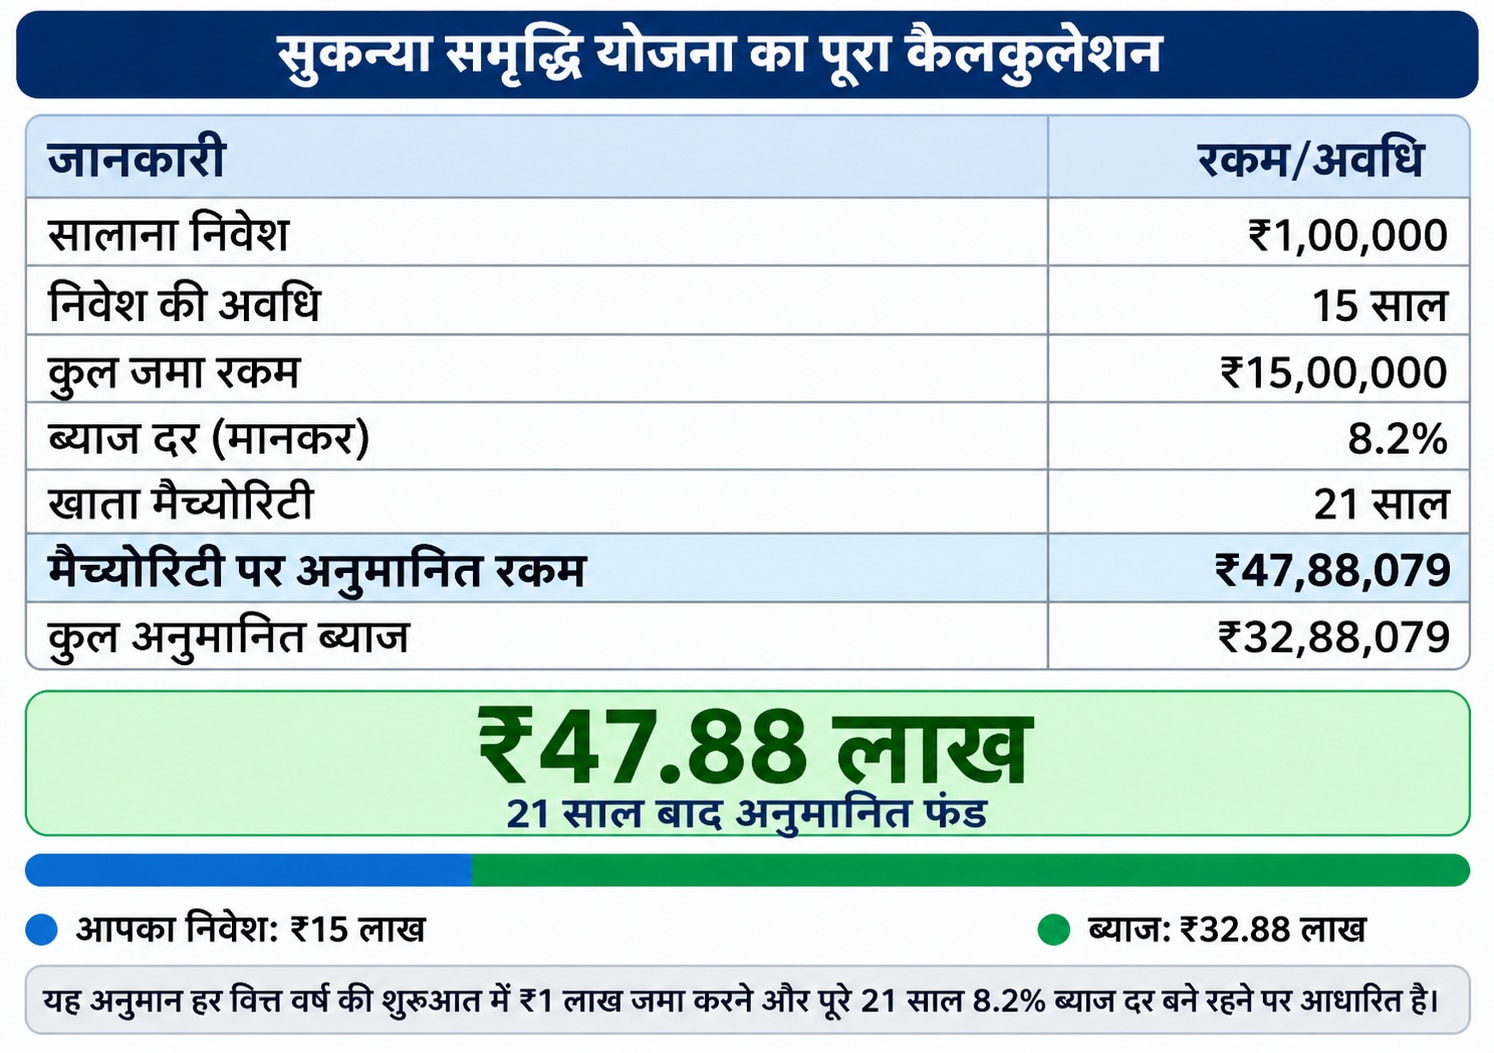
उदाहरण के लिए, अगर आप हर साल 1 लाख रुपये इस योजना में जमा करते हैं, तो 15 साल में आपकी जेब से कुल 15 लाख रुपये जाएंगे. वहीं, 8.2% सालाना ब्याज दर पूरे 21 साल तक बनी रहने पर मैच्योरिटी के समय करीब 47.88 लाख रुपये मिल सकते हैं. इसमें लगभग 32.88 लाख रुपये ब्याज से जुड़ेंगे. आइए समझते हैं कि यह कैलकुलेशन कैसे काम करता है और बेटी की पढ़ाई के लिए बीच में पैसे निकालने के क्या नियम हैं.
सुकन्या समृद्धि योजना में कितना ब्याज मिल रहा?
सम्बंधित ख़बरें


अक्टूबर-दिसंबर 2026 तिमाही के लिए सुकन्या समृद्धि योजना पर 8.2% सालाना ब्याज दर लागू है. इस योजना में ब्याज सालाना कंपाउंड होता है. इसका मतलब है कि आपको सिर्फ जमा की गई रकम पर ही नहीं, बल्कि पहले से मिले ब्याज पर भी आगे ब्याज मिलता है. इसी वजह से लंबी अवधि में फंड तेजी से बढ़ सकता है. हालांकि, ध्यान रखें कि सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दरों की समीक्षा करती है. इसलिए 8.2% की दर को पूरे 21 साल के लिए तय नहीं माना जा सकता. आगे ब्याज दर में बदलाव होने पर मैच्योरिटी की रकम भी कम या ज्यादा हो सकती है. हम जो कैलकुलेशन आपको बता रहे हैं वह पूरे 21 साल तक 8.2% ब्याज दर के हिसाब से दी गई है.
Advertisement
हर साल 1 लाख रुपये जमा करने पर कितना फंड?
इसका हिसाब समझने के लिए मान लेते हैं कि आप बेटी के सुकन्या समृद्धि खाते में हर वित्त वर्ष की शुरुआत में 1 लाख रुपये जमा करते हैं और पूरे निवेश के दौरान ब्याज दर 8.2% बनी रहती है.
15 साल पैसे जमा होंगे, फिर 6 साल कैसे बढ़ेगा फंड?
इस योजना में खाता खुलने के बाद लगातार 15 साल तक ही पैसा जमा करना होता है. इसके बाद निवेश की जरूरत नहीं पड़ती, लेकिन खाता मैच्योर होने तक ब्याज मिलता रहता है.
इसे ऐसे समझिए:
- पहले 15 साल: हर साल 1 लाख रुपये जमा करेंगे. इस तरह कुल 15 लाख रुपये निवेश होंगे.
- अगले 6 साल: कोई नया पैसा जमा नहीं करना होगा. पहले से जमा रकम और उस पर मिलने वाले ब्याज पर आगे भी ब्याज जुड़ता रहेगा.
- 21वें साल के अंत में: खाते में अनुमान के मुताबिक 47.88 लाख रुपये हो सकते हैं.
- यही कंपाउंडिंग (चक्रवृद्धि ब्याज) का फायदा है. इसमें हर साल मिलने वाला ब्याज मूल रकम में जुड़ जाता है और अगले साल उसी बढ़ी हुई रकम पर ब्याज मिलता है.
साल-दर-साल कैसे बढ़ेगी रकम? उदाहरण से समझें
मान लीजिए आपने खाता खुलने के पहले साल की शुरुआत में 1 लाख रुपये जमा किए. 8.2% ब्याज के हिसाब से साल के अंत में 8,200 रुपये ब्याज मिलेगा. इस तरह कुल रकम 1,08,200 रुपये हो जाएगी. दूसरे साल की शुरुआत में आप इसमें 1 लाख रुपये और जमा करेंगे. अब ब्याज 2,08,200 रुपये पर मिलेगा. इसका 8.2% यानी करीब 17,072 रुपये ब्याज होगा. साल के अंत में खाते में 2,25,272 रुपये हो जाएंगे. तीसरे साल की शुरुआत में 1 लाख रुपये और जमा होंगे.
Advertisement
अब खाते की रकम 3,25,272 रुपये हो जाएगी. इस पर करीब 26,672 रुपये ब्याज मिलेगा और साल के अंत में कुल बैलेंस लगभग 3,51,945 रुपये हो जाएगा. इसी तरह हर साल नई जमा रकम जुड़ने और पहले के ब्याज पर भी ब्याज मिलने से फंड बढ़ता जाएगा. 15 साल बाद नया निवेश बंद हो जाएगा, लेकिन अगले 6 साल तक ब्याज जुड़ने से मैच्योरिटी पर रकम करीब 47.88 लाख रुपये तक पहुंच सकती है.
बेटी की पढ़ाई के लिए बीच में निकाल सकते हैं 50% पैसा
सुकन्या समृद्धि योजना में सिर्फ मैच्योरिटी पर ही पैसा निकालने का नियम नहीं है. बेटी की उच्च शिक्षा के लिए बीच में भी निकासी की सुविधा मिलती है. इसके लिए बेटी की उम्र 18 साल पूरी होनी चाहिए या उसने 10वीं कक्षा पास कर ली हो, इनमें से जो भी शर्त पहले पूरी हो. इसके बाद खाते में पिछले वित्त वर्ष के अंत में मौजूद बैलेंस का अधिकतम 50% तक निकाला जा सकता है.
यह रकम उच्च शिक्षा की फीस और उससे जुड़े खर्चों के लिए इस्तेमाल की जा सकती है. निकासी के लिए एडमिशन या फीस से जुड़े जरूरी दस्तावेज भी देने होते हैं.
- निवेश से पहले इन बातों का रखें ध्यान
- सुकन्या समृद्धि योजना में एक वित्त वर्ष में न्यूनतम 250 रुपये और अधिकतम 1.5 लाख रुपये जमा किए जा सकते हैं.
- एक बेटी के नाम पर एक ही खाता खोला जा सकता है.
- सामान्य नियमों के मुताबिक, खाता बेटी के 10 साल की उम्र पूरी करने से पहले खोला जाना चाहिए.
- खाता खुलने की तारीख से 21 साल पूरे होने पर मैच्योर होता है.
ब्याज दर सरकार की तिमाही समीक्षा के अनुसार बदल सकती है. इसलिए 47.88 लाख रुपये की रकम गारंटीड अनुमान नहीं है, बल्कि 8.2% ब्याज दर बने रहने की स्थिति में मिलने वाला कैलकुलेशन है. इस तरह अगर आप बेटी के लिए लंबी अवधि का फंड तैयार करना चाहते हैं, तो सुकन्या समृद्धि योजना में निवेश पर विचार कर सकते हैं. बस यह समझना जरूरी है कि वास्तविक मैच्योरिटी रकम भविष्य में लागू होने वाली ब्याज दरों पर निर्भर करेगी.
---- समाप्त ----


