


Post Office RD: छोटी बचत वालों के लिए बेस्ट पोस्ट ऑफिस स्कीम, 60 महीने में ऐसे बनेगा ₹4.28 लाख का फंड

आजतक बिजनेस डेस्क
- नई दिल्ली,
- 15 अक्टूबर 2026,
- अपडेटेड 8:19 AM IST
अगर आप हर महीने अपनी सैलरी से कुछ पैसे बचाकर भविष्य के लिए जमा करना चाहते हैं, तो पोस्ट ऑफिस की रिकरिंग डिपॉजिट (RD) योजना एक विकल्प हो सकती है. इसमें एक साथ बड़ी रकम लगाने की जरूरत नहीं होती. आप हर महीने एक तय रकम जमा करके 5 साल में अच्छा फंड बना सकते हैं. मौजूदा 6.7% सालाना ब्याज दर के हिसाब से ₹6,000 की मासिक किस्त पर करीब ₹4.28 लाख जुटाए जा सकते हैं.
हर महीने कितने रुपये जमा करने होंगे?
पोस्ट ऑफिस RD में आपको हर महीने एक निश्चित रकम जमा करनी होती है. अगर आप ₹6,000 महीने की किस्त चुनते हैं, तो आपको लगातार 60 महीने तक पैसा जमा करना होगा. इस तरह बचत की आदत भी बनी रहती है और एक तय अवधि में बड़ी रकम तैयार हो सकती है. इस योजना में खाता कम से कम ₹100 महीने की जमा से भी शुरू किया जा सकता है.
5 साल में कुल जमा पूंजी कितनी होगी?
₹6,000 की मासिक किस्त छोटी लग सकती है, लेकिन लंबे समय तक नियमित जमा करने पर अच्छी रकम बन जाती है. अगर आप 5 साल यानी 60 महीने तक हर महीने ₹6,000 जमा करते हैं, तो आपकी कुल जमा पूंजी ₹3,60,000 होगी. इसमें ब्याज की कमाई अलग से जुड़ेगी. यानी मैच्योरिटी पर मिलने वाली रकम आपकी ओर से जमा किए गए कुल पैसे से ज्यादा होगी.
Advertisement
₹6,000 की किस्त पर कितना इंटरेस्ट?
पोस्ट ऑफिस RD पर फिलहाल 6.7% सालाना ब्याज दर के आधार पर गणना की जा रही है. इस दर पर ₹6,000 की मासिक किस्त और 5 साल की अवधि के लिए अनुमानित ब्याज करीब ₹68,000 बैठता है. इस तरह आपकी कुल जमा पूंजी ₹3.60 लाख और ब्याज की अनुमानित कमाई जोड़कर मैच्योरिटी रकम करीब ₹4.28 लाख हो सकती है. वास्तविक रकम लागू नियमों और ब्याज दर पर निर्भर करेगी.
पोस्ट ऑफिस RD में कैसे जुड़ता है ब्याज?
इस योजना में ब्याज की गणना तिमाही चक्रवृद्धि आधार पर होती है. इसका मतलब है कि ब्याज की गणना हर तीन महीने में की जाती है और नियमों के अनुसार ब्याज पर भी ब्याज का असर पड़ता है. इसी वजह से मैच्योरिटी पर मिलने वाली रकम आपकी कुल जमा पूंजी से ज्यादा होती है. हालांकि, खाता खोलते समय लागू ब्याज दर और डाकघर के नियमों की पुष्टि करना जरूरी है.
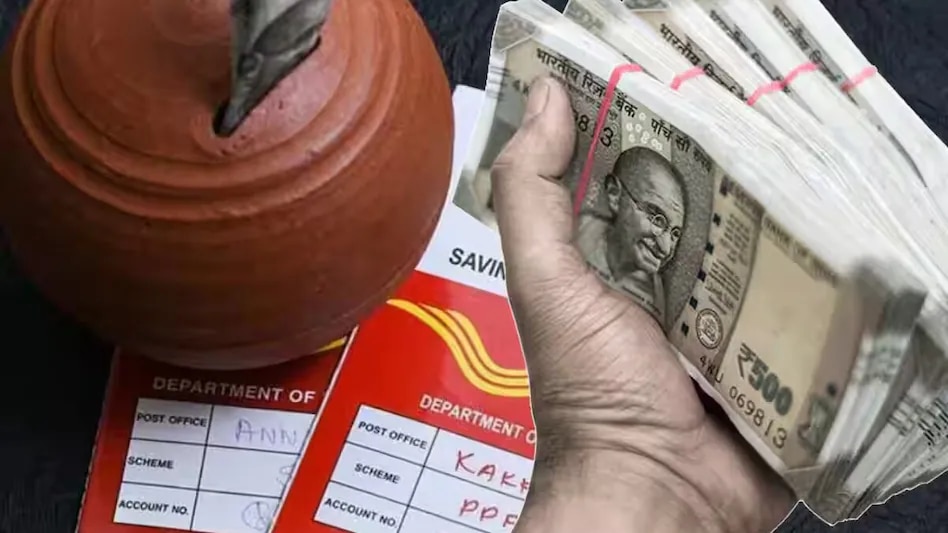
पोस्ट ऑफिस RD की अवधि कितनी है?
पोस्ट ऑफिस RD की सामान्य अवधि 5 साल यानी 60 महीने होती है. इस दौरान आपको नियमित रूप से हर महीने किस्त जमा करनी होती है. अगर आप लंबी अवधि तक छोटी-छोटी बचत जारी रखना चाहते हैं, तो यह योजना आपके काम आ सकती है. खाता खोलने से पहले अपनी मासिक आय और खर्च का हिसाब जरूर लगा लें, ताकि किस्त जमा करने में परेशानी न हो.
किस्त जमा करने में देरी हुई तब क्या?
RD खाते में हर महीने समय पर किस्त जमा करना जरूरी है. अगर आप तय समय पर किस्त नहीं जमा करते, तो लागू नियमों के मुताबिक विलंब शुल्क देना पड़ सकता है. बार-बार किस्त छूटने से खाते को नियमित रखने में भी परेशानी हो सकती है. इसलिए खाता खोलने से पहले किस्त जमा करने की तारीख और देरी से जुड़े नियम समझ लें. अपनी सुविधा के अनुसार हर महीने की बचत पहले से अलग रखना बेहतर रहेगा.
5 साल से पहले पैसा निकाल सकते हैं?
पोस्ट ऑफिस RD खाते को सामान्य तौर पर 3 साल पूरे होने के बाद समय से पहले बंद कराने की सुविधा मिल सकती है. लेकिन ऐसा करने पर खाते पर मिलने वाला ब्याज प्रभावित हो सकता है और लागू नियमों के अनुसार ही भुगतान किया जाता है. इसलिए RD में उतना ही पैसा जमा करें, जिसकी आपको तय अवधि के दौरान तुरंत जरूरत पड़ने की आशंका कम हो. आपातकालीन खर्चों के लिए अलग बचत रखना उपयोगी है.
RD से मिलने वाले ब्याज पर टैक्स लगेगा?
पोस्ट ऑफिस RD से मिलने वाला ब्याज पूरी तरह टैक्स-फ्री नहीं है. ब्याज से होने वाली आय पर आपकी कुल आय और लागू आयकर नियमों के अनुसार टैक्स देनदारी बन सकती है. इसलिए मैच्योरिटी पर मिलने वाली कुल रकम को ही अपना वास्तविक लाभ न मानें. निवेश का हिसाब लगाते समय संभावित टैक्स को भी ध्यान में रखें. जरूरत पड़ने पर कर विशेषज्ञ से सलाह ली जा सकती है.
Advertisement
निवेश से पहले इन बातों का रखें ध्यान
पोस्ट ऑफिस RD उन लोगों के लिए एक विकल्प है, जो नियमित बचत करना चाहते हैं और बाजार के उतार-चढ़ाव से जुड़ा निवेश नहीं चुनना चाहते. ₹6,000 की मासिक किस्त से 5 साल में करीब ₹4.28 लाख की अनुमानित रकम बन सकती है. हालांकि, यह गणना 6.7% सालाना ब्याज दर पर आधारित है. खाता खोलने से पहले मौजूदा ब्याज दर, समय से पहले खाता बंद करने के नियम और टैक्स संबंधी प्रावधानों की पुष्टि जरूर करें.
TOPICS:
Advertisement